Suas vendas cresceram. O faturamento também. Então por que o dinheiro que sobra no fim do mês continua o mesmo, ou até menor?
Ouvimos essa mesma frase em conversas recentes com empresários: “o volume de vendas tem aumentado, o faturamento tem aumentado, mas a receita não”. Quase sempre, a explicação está em um número que pouca gente confere: a margem de lucro com impostos, ou seja, quanto da margem colocada no preço sobrevive depois que os tributos são pagos.
O problema raramente aparece de uma vez. Ele escorre um pouco em cada nota fiscal: um imposto calculado com a alíquota errada, uma substituição tributária que ficou fora da conta, um desconto negociado sem olhar o tributo.
E quanto mais você vende, mais essa diferença se multiplica.
A boa notícia é que isso pode ser medido. E o que é medido pode ser corrigido. É o que você vai ver a seguir.
Resumo rápido
- Faturamento é o que entra. O que importa é o que fica depois de custos e impostos: faturamento não é receita.
- A margem que você aplica no preço só vira margem real se o imposto usado na conta for o imposto real do produto.
- Markup e margem são coisas diferentes. Somar 30% ao custo não garante 30% de margem.
- Comercial e fiscal precisam formar o preço juntos, porque é o tributo do produto que define quanto da venda é seu.
- Dá para proteger a margem em três pontos: na compra, na venda e no diagnóstico do que já está acontecendo.
Por que o faturamento aumenta e o lucro não?
O faturamento cresce e o lucro não quando a margem planejada no preço é diferente da margem que de fato fica no caixa. Na maioria dos casos, a diferença está no imposto: a empresa forma o preço com uma alíquota que não é a real do produto e repete esse erro em cada venda.
Vender mais com uma margem errada não resolve o problema. Só aumenta o tamanho dele.
E essa preocupação é generalizada. Na pesquisa Custo Brasil, feita pela CNI com o Instituto Nexus, 1.002 empresários da indústria foram ouvidos em 2025. Para 70% deles, honrar tributos é o maior problema do Custo Brasil. E 77% acreditam que o Custo Brasil aumenta os preços finais pagos pelo consumidor. Já falamos aqui sobre por que a carga tributária continua sendo um dos maiores desafios das empresas brasileiras.
Há um dado ainda mais duro: 95% dos empresários no Brasil pagam impostos de forma indevida. Se esse número estiver perto da realidade, a conta de margem da maioria das empresas já nasce errada.
Na prática, a margem costuma escapar por estes caminhos:
- Cadastro fiscal desatualizado: produto com classificação (NCM) ou tributação incorreta no sistema.
- ICMS-ST fora da conta: a substituição tributária paga na compra não entra no custo usado para formar o preço.
- Créditos mal aproveitados: créditos de imposto que a empresa tem direito e não usa, ou que considera sem ter.
- Desconto sem olhar o tributo: o comercial negocia um percentual sem saber quanto de imposto existe naquele item.
- Regra nova que não chegou ao sistema: a legislação muda, mas o cadastro fiscal dos produtos continua igual.
O que é margem de lucro com impostos?
Margem de lucro com impostos é o percentual do preço de venda que sobra para a empresa depois de descontados o custo do produto e os tributos que incidem sobre a venda. É o número que mostra se a margem que você planejou é a margem que você retém no fim do mês.
A pergunta que todo empresário deveria se fazer é esta:
“Será que você tem convicção que a margem que você hoje aplica é a margem que realmente, no final do mês, você retém?”
Se a resposta for “acho que sim”, é sinal de que vale conferir.
Faturamento, receita e lucro: qual a diferença?
Quando dizemos que “faturamento não é receita”, usamos “receita” no sentido do dia a dia do empresário: aquilo que efetivamente fica para a empresa. Na contabilidade, os termos se separam assim:
| Termo | O que é | Que pergunta responde |
|---|---|---|
| Faturamento (receita bruta) | Tudo o que foi vendido e faturado no período | Quanto eu vendi? |
| Receita líquida | Faturamento menos impostos sobre vendas, devoluções e descontos | Quanto da venda é da empresa? |
| Margem / lucro | O que sobra depois de custos e despesas | Quanto eu ganhei de verdade? |
Olhar só para a primeira linha é como medir a saúde da empresa pelo tamanho da fila no caixa.
Markup e margem são a mesma coisa?
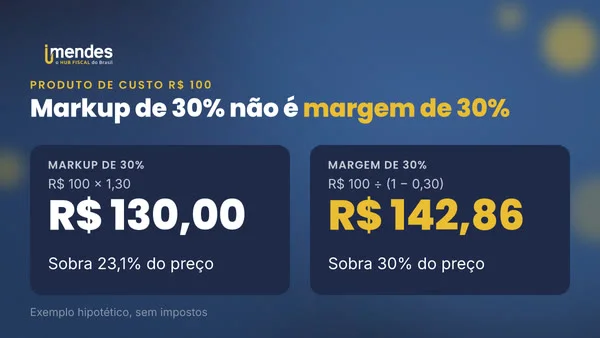
Não. Markup é o percentual que você soma sobre o custo para chegar ao preço. Margem é o percentual do preço de venda que fica com você. Um markup de 30% sobre o custo gera uma margem menor que 30%, e isso antes mesmo de descontar os impostos.
Veja num exemplo hipotético, com um produto de custo R$ 100 e ainda sem impostos:
| Markup de 30% | Margem de 30% | |
|---|---|---|
| Cálculo | R$ 100 × 1,30 | R$ 100 ÷ (1 − 0,30) |
| Preço de venda | R$ 130,00 | R$ 142,86 |
| Quanto sobra | R$ 30,00 | R$ 42,86 |
| Percentual sobre o preço | 23,1% | 30% |
Quem confunde os dois já começa perdendo quase sete pontos de margem. Quando os impostos entram na conta, a distância aumenta.
Como calcular a margem de lucro com impostos?
Some, em percentual, tudo o que incide sobre o preço de venda (impostos sobre a venda e a margem desejada) e divida o custo por 1 menos essa soma. A fórmula é simples. O que define se ela funciona é o percentual de imposto que entra na conta: ele precisa ser o imposto real do seu produto.
Passo a passo:
- Levante o custo real de aquisição. Inclua frete, ICMS-ST e IPI quando não forem recuperáveis, e desconte os créditos que você pode aproveitar.
- Identifique os tributos sobre a venda daquele produto. Eles dependem da classificação fiscal do item e do regime tributário da empresa.
- Defina a margem que você quer reter, não a que você quer “colocar”.
- Aplique a fórmula: Preço = Custo ÷ [1 − (impostos sobre a venda + margem desejada)]. Comissões e taxas de cartão, se houver, entram na mesma soma.
- Confira depois da venda. Compare a margem planejada com a apurada no fim do mês. É aqui que o erro aparece.
Exemplo hipotético: onde a margem desaparece
Uma empresa quer reter 20% de margem em um produto de custo R$ 100. Ela acredita que o imposto sobre a venda é de 12% e forma o preço assim: R$ 100 ÷ (1 − 0,32) = R$ 147,06.
Só que a tributação real do produto é de 18%.
| Planejado | Real | |
|---|---|---|
| Imposto sobre a venda | 12% = R$ 17,65 | 18% = R$ 26,47 |
| Quanto sobra | R$ 29,41 | R$ 20,59 |
| Margem | 20% | 14% |
Seis pontos de margem somem sem que ninguém perceba. Em 10 mil unidades vendidas, são R$ 88,2 mil que nunca chegaram ao caixa. E se as vendas dobrarem, a perda dobra junto.
Números simplificados, apenas para ilustrar a lógica.
O erro também acontece no sentido contrário: quando a empresa calcula imposto a mais, o preço fica acima do necessário e a venda vai para o concorrente.
Por que a equipe comercial precisa andar junto com a fiscal?
Porque quem define o preço é o comercial, mas quem sabe quanto de imposto existe em cada produto é o fiscal. Se as duas áreas não conversam, o preço é formado com um tributo estimado e a margem vira um palpite.
“Hoje é um equívoco pensarmos que equipe comercial anda desunida com a equipe fiscal.”
Faça o teste com a sua equipe: você sabe exatamente qual é o valor do imposto que paga sobre o produto na hora de aplicar a margem que deseja?
Na prática, unir as duas áreas significa:
- O comercial consulta a tributação real do item antes de negociar compra, preço ou desconto.
- O fiscal mantém o cadastro dos produtos atualizado e avisa quando uma regra muda.
- As duas áreas usam a mesma base de dados para decidir preço.
- O indicador que todos acompanham é a margem apurada, não só o faturamento.
Como proteger a margem na compra, na venda e no resultado?
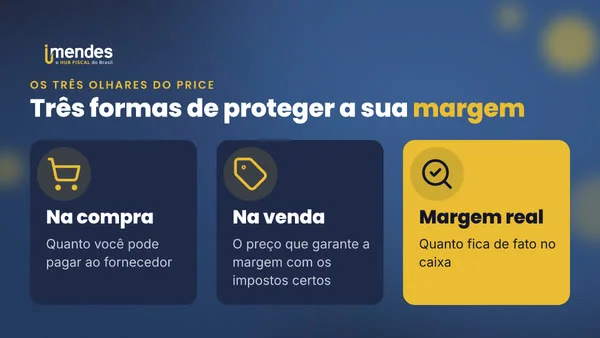
Olhando a margem por três ângulos. Na compra, você define quanto pode pagar ao fornecedor para garantir a margem. Na venda, define o preço certo quando a compra não pode mudar. E, quando nada pode mudar, precisa ao menos saber qual margem está tendo de fato.
É assim que funciona o PRICE, solução do Grupo IMendes para formação de preço com base na tributação real de cada produto.
1. Margem na compra
Você define a margem que quer obter e descobre quanto pode pagar pelo produto. A negociação com o fornecedor deixa de ser feita no escuro.
2. Margem na venda
Muitas vezes não dá para mexer na compra, por vários motivos. Nesse caso, você define a margem que quer ter na venda e chega ao preço que garante essa margem com os impostos corretos.
3. Margem real
Quando não é possível alterar nem a venda nem a compra, o PRICE mostra qual tem sido a sua margem. Com o número real na mão, você decide se mantém o item, renegocia ou muda a estratégia.
A Reforma Tributária muda a formação de preço?
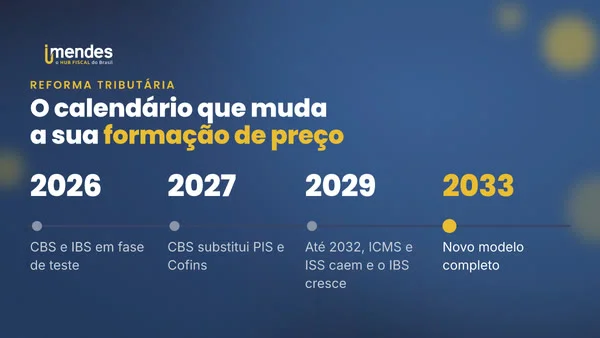
Muda. Com a substituição gradual de PIS, Cofins, ICMS e ISS pela CBS e pelo IBS, mudam as alíquotas, os créditos e a forma de cálculo. A margem de cada produto precisa ser recalculada. Quem já forma preço com o imposto real do item atravessa a transição com mais segurança.
O calendário, em linhas gerais:
- 2026: CBS e IBS em fase de teste, com alíquotas reduzidas.
- 2027: a CBS substitui PIS e Cofins.
- 2029 a 2032: ICMS e ISS são reduzidos aos poucos, enquanto o IBS cresce.
- 2033: o novo modelo passa a valer por completo.
Uma mudança importante para quem forma preço: os novos tributos são calculados “por fora”, ou seja, não fazem parte da própria base de cálculo, como acontece hoje com o ICMS. Na prática, a fórmula de preço que sua empresa usa hoje vai precisar de ajuste. O Ministério da Fazenda reúne as informações oficiais, e você também pode ver como a Reforma Tributária afeta custos e documentos fiscais no varejo.
Faturamento não é receita: por onde começar?
Vender mais é ótimo. Mas só faz sentido se cada venda deixar dinheiro no caixa. A margem de lucro com impostos é o número que separa crescimento de verdade de crescimento que só dá trabalho.
Para começar ainda este mês:
- Escolha os 20 produtos que mais vendem.
- Confira se a tributação cadastrada de cada um é a correta.
- Recalcule o preço com o imposto real.
- Compare a margem planejada com a margem apurada.
Se os números não baterem, você encontrou o lugar por onde o seu lucro está saindo. E com a Reforma Tributária mudando as regras nos próximos anos, quanto antes essa base estiver certa, menor o prejuízo da transição.
Como dissemos no vídeo, fica uma frase relevante para esse tempo: faturamento não é receita.
Quer saber qual é a sua margem de lucro com impostos de verdade? Fale com um especialista da IMendes e conheça o PRICE.
Perguntas frequentes
Como calcular a margem de lucro com impostos?
Divida o custo do produto por 1 menos a soma dos percentuais de impostos sobre a venda e da margem desejada. Exemplo: com custo de R$ 100, 12% de imposto e 20% de margem, o preço é R$ 100 ÷ 0,68 = R$ 147,06. O resultado só é confiável se o percentual de imposto for o real do produto.
Qual a diferença entre faturamento e lucro?
Faturamento é tudo o que a empresa vendeu no período. Lucro é o que sobra depois de pagar custos, impostos e despesas. Uma empresa pode aumentar o faturamento e, ao mesmo tempo, reduzir o lucro, se vender com margem errada.
Imposto entra no custo ou no preço de venda?
Os dois, dependendo do tributo. Impostos sobre a venda, como ICMS, PIS e Cofins, entram no preço como percentual. Impostos pagos na compra que não geram crédito, como o ICMS-ST e, em muitos casos, o IPI, entram no custo. O que é recuperável depende do regime tributário e da operação.
Qual a diferença entre markup e margem?
Markup é o percentual somado sobre o custo. Margem é o percentual do preço de venda que fica com a empresa. Um markup de 30% sobre um custo de R$ 100 leva o preço a R$ 130, mas a margem é de 23,1%, não de 30%.
Como saber se minha empresa paga imposto a mais?
Os sinais mais comuns são margem apurada menor que a planejada, cadastro de produtos sem revisão recente e a mesma tributação aplicada a produtos diferentes. Também vale checar se itens com ICMS-ST ou PIS/Cofins monofásico estão sendo tributados de novo na revenda. Uma revisão do cadastro fiscal mostra onde está a diferença.