Muitos marketplaces estão tratando a Reforma Tributária como um problema do seller. A lógica é simples: o seller declara que cumpre as obrigações, a plataforma registra a declaração e segue a vida.
O problema é que, pela Lei Complementar 214, isso pode não ser suficiente. Em situações previstas na lei, o imposto que o seller deixou de pagar pode ser cobrado também da plataforma.
“Há uma obrigatoriedade solidária do marketplace da qual ele precisa ter certeza que o seller fez correto.”
A responsabilidade solidária do marketplace muda a pergunta. Já não basta saber se o seller declarou. É preciso saber se ele emitiu certo. Este artigo explica o que a lei diz, quando a plataforma responde e como ter essa certeza na prática, nota a nota.
Resumo rápido
- O art. 22 da LC 214 torna as plataformas digitais responsáveis pelo IBS e pela CBS das operações que intermediam, em hipóteses definidas na lei.
- Com seller no Brasil, o marketplace responde junto com ele quando não envia as informações das operações ao Fisco ou quando o seller não emite a nota no valor da operação.
- A declaração do seller não garante que a nota foi emitida certa. A segurança vem de validar o documento fiscal.
- Validar o XML item por item, sinalizar o erro e o seller corrigir é o caminho para operar em conformidade.
- A lei também dá saídas à plataforma: emitir a nota em nome do seller, virar substituta tributária ou corrigir a falta da nota em até 30 dias.
O que é a responsabilidade solidária do marketplace?
Responsabilidade solidária do marketplace é a regra da Reforma Tributária que permite ao Fisco cobrar da plataforma o IBS e a CBS de uma venda feita por meio dela, junto com o seller, nas hipóteses previstas no art. 22 da Lei Complementar 214/2025. “Solidária” significa que a dívida pode ser cobrada de qualquer um dos dois.
Na prática, o marketplace deixa de ser só uma vitrine. Para o Fisco, ele passa a ser um ponto de controle da operação, porque tem a informação de quem vendeu, o quê, por quanto e para quem.
O texto completo está na >Lei Complementar 214/2025, com as alterações da LC 227/2026.
Quem é considerado plataforma digital pela LC 214?
Para a lei, plataforma digital é quem intermedeia vendas não presenciais entre fornecedores e compradores e controla pelo menos um destes elementos: cobrança, pagamento, definição dos termos e condições ou entrega. Ou seja, a maior parte dos marketplaces está dentro do conceito.
Ficam de fora as empresas que fazem apenas uma destas atividades:
- fornecer acesso à internet;
- serviços de pagamento de instituições autorizadas pelo Banco Central;
- publicidade;
- busca ou comparação de fornecedores, desde que não cobrem com base nas vendas.
E a plataforma que não controla nenhum dos elementos essenciais da operação não é responsável tributária por ela.
Quando existe responsabilidade solidária do marketplace pelo imposto do seller?
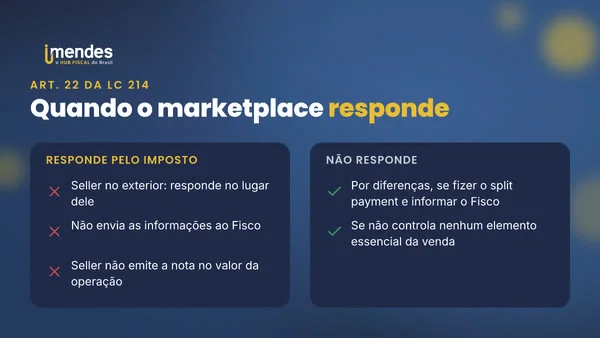
O marketplace responde pelo IBS e pela CBS do seller do Brasil em dois casos: quando não envia ao Fisco as informações das operações que intermedeia, ou quando o seller é contribuinte e não emite a nota fiscal eletrônica no valor da operação. Se o seller estiver no exterior, a plataforma responde no lugar dele.
| Situação | O marketplace responde? | Base na LC 214 |
|---|---|---|
| Seller no exterior | Sim, no lugar do seller | Art. 22, I |
| A plataforma não envia ao Fisco as informações das operações | Sim, junto com o seller | Art. 22, II, “a” |
| O seller é contribuinte e não emite a nota no valor da operação | Sim, junto com o seller | Art. 22, II, “b” |
| Diferença entre o imposto recolhido e o devido pelo seller | Não, se a plataforma viabilizar o split payment com as informações exigidas e enviar as informações ao Fisco | Art. 22, § 7º |
| A plataforma não controla nenhum elemento essencial da operação | Não | Art. 22, § 11 |
Por que a declaração do seller não afasta a responsabilidade solidária do marketplace?
Porque a declaração diz o que o seller promete fazer, não o que ele fez. A responsabilidade do marketplace nasce de fatos concretos, como a nota não emitida ou emitida em valor diferente da operação, e uma declaração assinada não muda esses fatos. Para ter segurança, a plataforma precisa olhar o documento fiscal.
Essa é a leitura que trazemos das discussões com marketplaces e plataformas de e-commerce:
“O que eu observei foi que tem muitas empresas de marketplace e e-commerce que estão considerando que o simples fato declaratório que o seller faz para que ele cumpra as obrigações acessórias seja o suficiente.”
O risco está justamente aí. Se o seller declara, mas emite a nota com valor errado ou deixa de emitir, o caso se encaixa numa das hipóteses de responsabilidade solidária. E a plataforma só descobre quando o Fisco cobra.
“Só assim esse marketplace vai ter a segurança que aquela operação foi feita de forma correta.”
Como o marketplace pode validar a nota fiscal do seller?
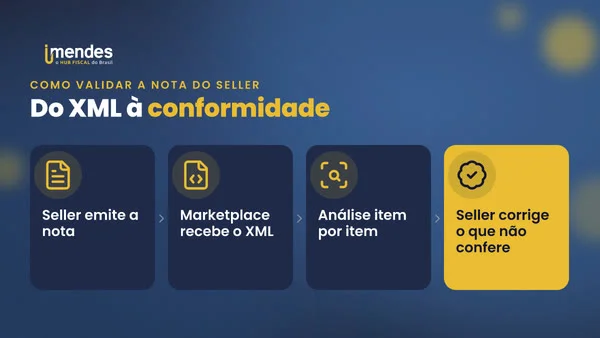
Analisando o XML de cada nota que o seller emite para o cliente final, item por item, contra as regras tributárias de cada produto. Quando algum dado não confere, a plataforma sinaliza o erro e o seller corrige. Com isso, o marketplace tem a certeza de que a operação intermediada saiu de acordo com a lei.
O processo, como fazemos na IMendes:
- O seller emite a nota fiscal eletrônica da venda feita no marketplace.
- O marketplace recebe o XML dessa nota.
- A análise é feita item por item, informação por informação: classificação fiscal do produto, códigos de tributação (CST e cClassTrib), alíquotas, base de cálculo e o valor da nota frente ao valor da operação.
- O que não confere é sinalizado ao seller, com o ponto exato a corrigir.
- O seller corrige, e a operação fica em conformidade.
“O marketplace pega aquele XML, analisa item por item, informação por informação, e tem a certeza, a segurança que todos os dados tributários e fiscais ali estão corretos.”
O que é preciso para validar em escala?
Um marketplace processa milhares de notas por dia, de sellers com produtos e regimes diferentes. Revisar isso à mão é impossível. Validar em escala exige duas coisas:
- Uma base de dados com inteligência tributária, que compreenda as regras fiscais do Brasil e tenha os produtos já mapeados.
- Inteligência artificial, para fazer a análise de cada nota em tempo recorde.
“A inteligência artificial está aí para ajudar o marketplace e ajudar o seller com essa segurança, com essa certeza.”
Que saídas a lei dá ao marketplace?
Além de validar as notas, a LC 214 permite que a plataforma assuma parte do processo, sempre com a anuência do seller e nos termos do regulamento: emitir a nota em nome dele, tornar-se substituta tributária ou corrigir a falta da nota em até 30 dias. Cada opção traz mais controle e mais responsabilidade operacional.
- Emitir a nota em nome do seller (§ 12): a plataforma emite os documentos fiscais, inclusive de forma consolidada, e paga o IBS e a CBS da operação. O seller continua responsável por eventuais diferenças.
- Ser substituta tributária (§ 13): a plataforma emite, apura e paga o IBS e a CBS das operações do seller.
- Corrigir a falta da nota em até 30 dias (§ 14): se o seller não emitiu, a plataforma pode emitir a nota e pagar o imposto nesse prazo. Os acréscimos e a multa pela falta da nota ficam só com o seller.
Em todas elas, a plataforma precisa conhecer a tributação de cada produto que intermedeia. Sem essa informação, a lei permite usar as alíquotas de referência, com acerto posterior das diferenças.
O que muda para o seller que vende em marketplace?
Muda o nível de exigência. Com o marketplace corresponsável, a tendência é que as plataformas passem a conferir as notas dos sellers e a cobrar correções. Para o seller, isso significa emitir com a tributação certa desde o início, para não ter vendas travadas nem pendências na plataforma.
E o calendário já está correndo. A nota fiscal eletrônica com IBS e CBS já é exigida das empresas fora do Simples Nacional, e os sellers do Simples passam a ter essa obrigação a partir de 1º de janeiro de 2027, segundo o Ato Conjunto RFB/CGIBS nº 4/2026.
Para o seller, a validação também é uma ajuda: o erro aparece antes de virar problema com o Fisco. O mesmo vale para o cadastro dos produtos, como mostramos ao falar de tributação no e-commerce na Black Friday e de automação de cadastros fiscais.
Conclusão: a responsabilidade solidária do marketplace exige certeza, não declaração
A Reforma Tributária colocou o marketplace no centro da operação fiscal. A responsabilidade solidária do marketplace significa que confiar na palavra do seller deixou de ser uma estratégia segura.
O caminho é validar cada nota, corrigir com o seller o que não confere e manter as informações das operações em dia com o Fisco. É assim que o marketplace opera em conformidade e o seller vende com tranquilidade.
“A reforma tributária imputa a vocês responsabilidade. Precisa estar atento ou então terão dificuldade.”
A IMendes está à frente desse tema, com uma base de inteligência tributária e inteligência artificial para validar as notas em escala.
Opera ou vende em marketplace? Conte com a IMendes: estamos preparados para ajudar.
Perguntas frequentes
Existe responsabilidade solidária do marketplace na Reforma Tributária?
Em hipóteses definidas no art. 22 da LC 214, sim. Com seller no Brasil, a plataforma responde junto com ele pelo IBS e pela CBS quando não envia ao Fisco as informações das operações ou quando o seller é contribuinte e não emite a nota no valor da operação. Se o seller estiver no exterior, a plataforma responde no lugar dele.
A declaração do seller é suficiente para proteger o marketplace?
Não. A declaração mostra o que o seller se compromete a fazer, mas a responsabilidade nasce de fatos, como a nota não emitida ou emitida em valor diferente da operação. Para ter segurança, o marketplace precisa validar os documentos fiscais.
Quando o marketplace não responde pelo imposto do seller?
A plataforma não responde por diferenças entre o imposto recolhido e o devido pelo seller do Brasil se viabilizar o split payment com as informações exigidas e enviar ao Fisco as informações das operações. Ela também não responde pelas operações em que não controla nenhum elemento essencial, como cobrança, pagamento, termos ou entrega.
Como o marketplace pode validar a nota fiscal do seller?
Analisando o XML de cada nota item por item: classificação fiscal, códigos de tributação, alíquotas, base de cálculo e o valor da nota frente ao da operação. O que não confere é sinalizado ao seller para correção. Em escala, isso exige uma base de regras tributárias e inteligência artificial.
A plataforma pode emitir a nota fiscal em nome do seller?
Sim. Com a anuência do seller e nos termos do regulamento, a plataforma pode emitir os documentos fiscais em nome dele e pagar o IBS e a CBS, ou atuar como substituta tributária. Se o seller deixar de emitir a nota, a plataforma também pode emiti-la e pagar o imposto em até 30 dias.